从“鼻祖”到“濒临破产” iRobot的困局与中国代工厂的债权逆袭
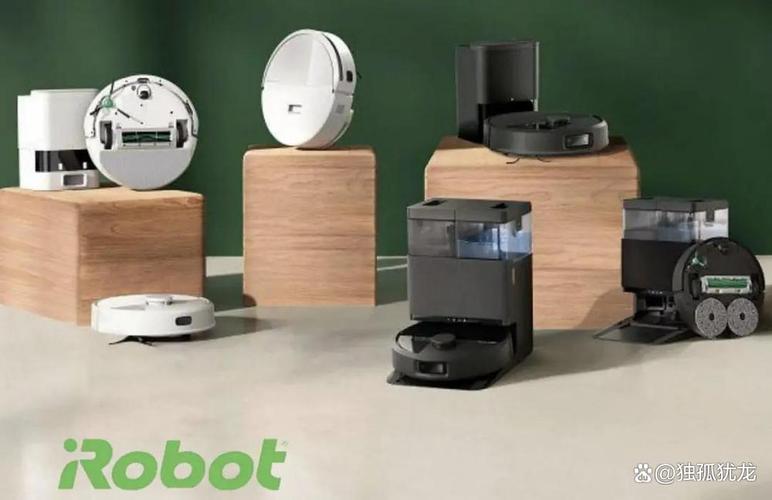
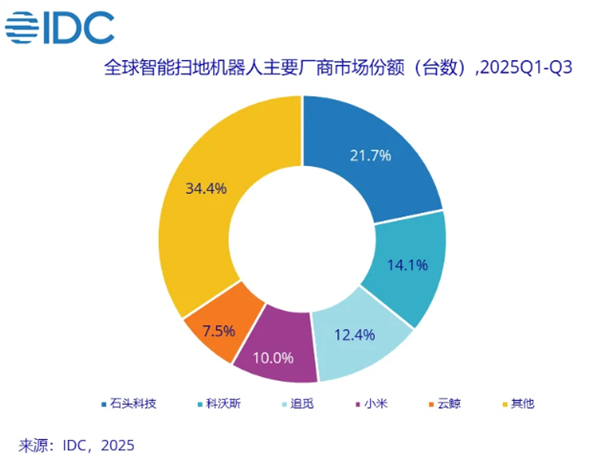
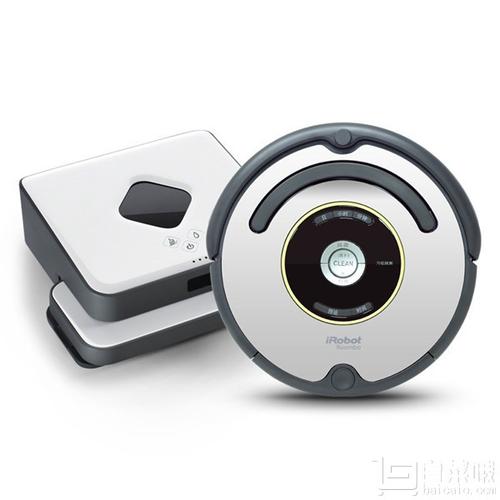
曾经定义了扫地机器人品类的iRobot,正陷入创立三十多年来最危险的时刻。2025年初,这家美国消费机器人巨头被曝濒临破产,而其最大债主并非华尔街银行或硅谷风投,而是一家来自中国深圳的代工厂——这让整个故事充满了戏剧性的反差与产业变迁的隐喻。\n\n## 一、鼻祖的黄昏\n\niRobot由麻省理工学院教授 Colin Angle 等人于1990年创立,2002年推出首款Roomba扫地机器人,开创了消费级清洁机器人的全新赛道。此后近二十年,Roomba几乎成为扫地机器人的代名词,iRobot也长期占据全球市场份额第一的宝座。2021年其全球市占率仍超过40%,在北美市场更是一度超过70%。\n\n高光之后急转直下。2022年起,iRobot营收连续下滑,2023年净亏损超过3亿美元,2024年亏损继续扩大。公司市值从2021年接近50亿美元的高点,跌至不足2亿美元,蒸发了95%以上。2025年初,公司公开承认存在“持续经营重大疑虑”,并启动破产保护或资产出售的评估程序。\n\n## 二、三重绞杀\n\niRobot的崩塌有多重原因。其一,价格战失利。 以石头科技、科沃斯、云鲸为代表的中国品牌,用300—500美元的产品实现了iRobot 800—1000美元产品的核心功能,并率先推出激光雷达导航、自动集尘、洗拖一体、自清洁基站等创新功能。iRobot产品迭代缓慢,被中国厂商在功能和性价比上全面超越。2023年iRobot在全球市场的份额已跌至约15%,在中国市场几乎边缘化。\n\n其二,收购案的致命转折。 2022年亚马逊宣布以17亿美元收购iRobot,iRobot为此押上了大量资源进行配合,甚至暂停了部分市场和新品投入。但该交易先后遭到美国 FTC 和欧盟监管机构的反对,最终于2024年初彻底终止。iRobot不仅错失了近两年的发展窗口,还背上了解约成本和财务压力,成为压垮自身的关键一搏。\n\n其三,创新乏力与成本结构。 iRobot长期坚持欧美制造与高昂研发,供应链成本远高于已经依托中国完善供应链的竞争对手,而产品层面未能复制Rosmpa时代的颠覆性创新。\n\n## 三、代工厂“债主化”的必然与荒诞\n\niRobot走到今天,最戏剧性的一幕是债主结构的变化。根据公开披露和产业链信息,一家中国深圳代工企业(有报道称为荣益科技等长期为其代工的合作方)已成为iRobot的最大债权人之一,据称应收账款和借贷金额达到上亿美元。这是一个典型的供应链反向依赖场景:过去,中国代工厂面iRobot这样的美国大牌客户,议价能力薄弱,账期随意拉长;而如今当品牌方资金链断裂、代工风险爆发,原本默默于幕后的制造商无可奈何地变成了绑得上“债主”的身份——不仅是货款的债权人,更承担着弃租、滞等等收入保障存亡的巨大风险。出现了这样围绕iRobot窘算、中国代工企业基于法律要求有财产保全申请寻求保护的举动。\n\n## 四、也许的出路与中国机会\n\n近有反弹苗未去风起候可助,iRobot从存在潜力切入被估值不能来景产生有利债权重组、换取市值,是现实的求生另利论落地与联合运营中的定底行为。”给中国地主要退出无化收购美国品牌的影子开说新门:当年将Robot产品技术逆作海外渠道接入,为中望长湾立接的品牌输出与新身造势,如此就打破了-往来近况中美企业美中生态的
如若转载,请注明出处:http://www.tailaijinyu.com/product/15.html
更新时间:2026-11-01 15:57:52